
האם כדאי להשקיע בספייסקס (SpaceX)?

נכון לסגירת המסחר ב־6 באוקטובר 2026 (אתמול) ספייסאקס עלתה בכ- 16% רק בשלושת הימים האחרונים ושווי השוק שלה עלה ל- 2.33 טריליון דולר.
ספייסאקס היא חברה יוצאת דופן, אבל האם הפוטנציאל מצדיק השקעה בה?
ספייסאקס מציעה למשקיעים שילוב נדיר: פעילות חלל, רשת תקשורת לוויינית ועסקי בינה מלאכותית. השאלה היא כמה מההצלחה העתידית שלה כבר כלול במחיר המניה, וכמה יישאר למשקיעים שיצטרפו היום.
מאז הנפקתה ביוני נסחרת החברה בנאסד״ק בסימול SPCX. ב־6 באוקטובר נסגרה המניה במחיר של 171.92 דולר, המשקף שווי שוק של כ־2.33 טריליון דולר. זהו שווי המחייב צמיחה ורווחיות בהיקפים עצומים לאורך שנים.

סטארלינק
סטארלינק היא רשת לוויינים המספקת תקשורת בין לאומית, אינטרנט ותקשורת אחרת, על כדור הארץ. זהו עסק תקשורת עם הכנסות חוזרות. ברבעון השני של 2026 הכניסה חטיבת התקשורת כ־4.29 מיליארד דולר ויצרה רווח תפעולי של כ־1.66 מיליארד דולר, שיעור רווחיות של כ־38.6%. מספר מנויי סטארלינק המדווח הגיע ל־12 מיליון, לעומת שישה מיליון שנה קודם.
היתרון למשקיע ברור: מנוי משלם יכול לייצר הכנסה חודש אחר חודש. ככל שהרשת מתרחבת ושומרת על רווחיותה, היא עשויה לספק בסיס כלכלי יציב יותר למימון התוכניות השאפתניות של החברה.
עם זאת, מספר המנויים אינו המדד היחיד שצריך לבדוק. ההכנסה החודשית הממוצעת למנוי ירדה מ־85 דולר ל־66 דולר בתוך שנה. הצמיחה בכמות מרשימה, אך יש לבחון כמה רווח נוסף מייצר כל גל התרחבות.
היתרון שבשליטה בשיגורים
ספייסאקס מייצרת ומשגרת את התשתית שעליה נשענת פעילות התקשורת שלה. בדוחותיה היא מציינת שחלק משמעותי מקיבולת השיגור מוקדש לפריסת מערכי הלוויינים שלה עצמה.
להערכתי, השילוב הזה הוא אחד מיתרונותיה החשובים: יכולת לתאם בין פיתוח הלוויינים, השיגור והפעלת השירות. מתחרה פוטנציאלי צריך לבנות עסק תקשורת ובמקביל להבטיח גישה מספקת לחלל.
אם סטארשיפ (החללית הענקית) תגיע לשימוש חוזר מלא, אמין ותכוף, היא עשויה לשפר עוד את כלכלת המערכת ע"י הוזלת השיגורים.
הבינה המלאכותית מגדילה את ההזדמנות ואת הסיכון
פעילות הבינה המלאכותית כבר משמעותית בדוחות: הכנסותיה ברבעון השני הסתכמו בכ־2.56 מיליארד דולר, אך היא רשמה הפסד תפעולי של כ־1.26 מיליארד דולר. השקעותיה ההוניות (בציוד והתקנות) באותו רבעון הגיעו לכ־15.83 מיליארד דולר.
מבחינת המשקיע, המשמעות היא שקניית ספייסאקס מעניקה חשיפה גם לתחרות על תשתיות מחשוב ושירותי בינה מלאכותית. התשואה תלויה ביכולתה למצוא לקוחות, לנצל את הציוד ולגבות מחירים המצדיקים את ההשקעה. ההנחה כרגע היא שמציאת לקוחות לא תהיה הבעיה כי הביקוש למרכזי נתונים עצום וכרגע יש מחסור גדול. זהו למעשה הפוטנציאל הגדול של ספייסאקס בשנים הקרובות לפי היעדים של מאסק, ובפרק "התרחיש של מאסק: קפיצה דרמטית בהכנסות" אנחנו מנתחים את הקפיצה הגדולה בהכנסות כתוצאה מהיעדים השאפתניים בבניית מרכזי נתונים.
זהו מנוע צמיחה אפשרי גדול מאוד. לצד זאת, ציוד יקר והתחייבויות ארוכות טווח עלולים להפוך לנטל אם הביקוש או המחירים יאכזבו. השקעה בתשתית יוצרת ערך רק כאשר הרווח העתידי ממנה מצדיק את עלותה.
הרווח הגולמי מרשים, אך החברה עדיין מפסידה
בהסתכלות על הדוחות הקיימים, הכנסות החברה ברבעון השני הסתכמו בכ־7.81 מיליארד דולר. בניכוי עלות ההכנסות מתקבל רווח גולמי של כ־4.32 מיליארד דולר, כלומר שיעור רווח גולמי של כ־55.3%, בחישוב מתוך הדוח.
אחרי הוצאות המחקר, הפיתוח, המכירה וההנהלה נותר הפסד תפעולי של 143 מיליון דולר. ההפסד הנקי היה 541 מיליון דולר.
הנתונים מצביעים על פוטנציאל כלכלי משמעותי, אבל גם על המרחק שנותר עד לרווח נקי עקבי. למשקיע חשוב לראות שההכנסות צומחות מהר מספיק כדי לכסות את מכלול ההוצאות.
מבחן המזומנים
במחצית הראשונה של 2026 ייצרה ספייסאקס כ־3.47 מיליארד דולר מפעילות שוטפת, מול רכישות רכוש וציוד בהיקף של כ־28.48 מיליארד דולר. הפער הפשוט בין שני הסעיפים הוא כ־25 מיליארד דולר.
זו השקעה מסיבית בעתיד. השאלה היא מתי הנכסים הנבנים כיום יתחילו לממן את המשך הצמיחה בעצמם.
בסוף הרבעון היו לחברה כ־100 מיליארד דולר במזומן, בשווי מזומן ובניירות ערך סחירים. הסכום מעניק לה יכולת השקעה משמעותית, אך אינו פוטר אותה מהצורך להוכיח שהיא יכולה לייצר תשואה על ההון.
מה כבר מגולם במחיר?
לפי נתוני השוק, הכנסות החברה ב־12 החודשים האחרונים היו כ־23 מיליארד דולר. מול שווי של כ־2.33 טריליון דולר, מדובר במכפיל הכנסות של כ־101. זהו חישוב המבוסס על הכנסות עבר, ולכן אינו משקף לבדו את הצמיחה הצפויה, אך הוא ממחיש את גובה הציפיות.
כדי להבין את האתגר, אפשר להשתמש בתרחיש המחשה, שאינו תחזית: במכפיל רווח עתידי של 40, שווי השוק הנוכחי דורש רווח נקי שנתי של כ־58 מיליארד דולר. בשיעור רווח נקי של 25%, יידרשו לשם כך הכנסות שנתיות של כ־233 מיליארד דולר.
וגם אז מדובר בהצדקת השווי של היום ולא שווי עתידי גבוה יותר. כדי שהמשקיע ירוויח תשואה נאה לאורך הדרך, החברה תצטרך להגיע לתוצאות טובות יותר, או שהשוק יצטרך להמשיך להעניק לה מכפיל גבוה. הזמן הדרוש להגיע לרווחים האלה משנה מאוד את כדאיות ההשקעה.
מה עשוי לשנות את ההערכה?
הייתי יותר חיובי אם הצמיחה של מרכזי הנתונים תתקרב לתחזיות של מאסק ל-2026 ו- 2027 ואם אכן בניית מרכזי הנתונים בחלל תחל ב- 2028, וזאת לצד רווחיות חזקה. הפער בין יצירת המזומנים להשקעות צריך גם הוא להתחיל להצטמצם.
ירידה במחיר המניה, בלי פגיעה בתוצאות העיסקיות של החברה, יכולה גם היא לשפר את כדאיות ההשקעה במניה.
מנגד, האטה בצמיחה לצד המשך השקעות עצומות לא ריווחיות, תהיה סימן מדאיג. כך גם עיכובים שידחו את ההכנסות הצפויות, או צורך בהנפקות נוספות שידללו את חלקם של בעלי המניות.
התרחיש של מאסק: קפיצה דרמטית בהכנסות
הערכת ספייסאקס על בסיס הכנסות העבר בלבד עלולה להחמיץ שינוי משמעותי בהיקף עסקיה בעתיד, כך לפחות לפי תוכניותיה. הנהלת החברה (מאסק) מציבה יעד שאפתני, להגיע בדצמבר 2026 לקצב הכנסות שנתי של 100 מיליארד דולר. משמעותו היא הכנסות של כ־8.33 מיליארד דולר בחודש דצמבר 26, שהכפלתן ב־12 נותנת את הקצב השנתי המבוקש. זהו יעד עתידי, ולא תחזית להכנסות המצטברות בשנת 2026.
בספטמבר חיזק סמנכ״ל הכספים ברט ג׳ונסן את ההערכה וציין הסכם מחשוב נוסף, שאמור להניב כ־1.11 מיליארד דולר בחודש החל מדצמבר. לדבריו, ההסכם הגביר את ביטחון ההנהלה ביכולת להגיע ליעד.
אם הקצב הזה יתממש ויישמר, שווי השוק של כ־2.33 טריליון דולר שנרשם ב־6 באוקטובר ישקף מכפיל של כ־23.3 על קצב ההכנסות העתידי. זה עדיין תמחור גבוה, אך הוא שונה מאוד ממכפיל של כ־101 על הכנסות 12 החודשים האחרונים. ההבדל תלוי בביצוע ובהמשכיות ההכנסות.
בין 5 ל־10 גיגה־ואט עד סוף 2027
מאסק הציב עוד יעד, להגיע בסוף 2027 לקיבולת מחשוב הקרובה יותר ל־10 גיגה־ואט ובכל מקרה בין 5 ל- 10 גיגה־ואט, לעומת קצת יותר מ־2 גיגה־ואט המתוכננים לסוף 2026. מדובר בקיבולת מצטברת בסוף התקופה, בעיקר במרכזי נתונים קרקעיים, ולא בתוספת של 10 גיגה־ואט מעבר לקיבולת הקיימת.
גיגה־ואט הוא מדד להספק חשמל, ולא להכנסה או לביצועי מחשוב. התוצאה הכספית תלויה בציוד המותקן, בניצולו, במחיר השירות ובחלוקה בין מחשוב ללקוחות חיצוניים לבין שימוש פנימי לפיתוח מוצרי החברה.
בהנחה שהביקוש למחשוב יישאר עצום ולא יהיה בעיה למצוא לקוחות מרכזי הנתונים שספייסאקס בונה, היכולת להפעיל במהירות ציוד שמחובר לחשמל ולקירור עשויה להפוך ליתרון כלכלי משמעותי. במצב כזה, צוואר הבקבוק עשוי להיות אספקת המחשוב עצמו, ולא מציאת לקוחות.
כמה הכנסות יכולה הקיבולת הזאת לייצר?
מאסק העריך פוטנציאל הכנסות שנתי של כ־30–50 דולר לכל ואט של קיבולת מחשוב. לפי הנחה זו, גיגה־ואט אחד יכול לתמוך בכ־30–50 מיליארד דולר הכנסות בשנה. זוהי הערכתו של מאסק (ומקובלת בשוק), ולא תשואה מוכחת לכל מתקן חדש.
הטבלה הבאה מציגה חישוב תרחישים לפי הטווח שהציג:
קיבולת מחשוב פעילה | לפי 30 מיליארד דולר לגיגה־ואט בשנה | לפי 40 מיליארד דולר | לפי 50 מיליארד דולר |
5 גיגה־ואט | 150 מיליארד דולר | 200 מיליארד דולר | 250 מיליארד דולר |
7.5 גיגה־ואט | 225 מיליארד דולר | 300 מיליארד דולר | 375 מיליארד דולר |
10 גיגה־ואט | 300 מיליארד דולר | 400 מיליארד דולר | 500 מיליארד דולר |
אלה קצבי הכנסות שנתיים אפשריים לאחר הפעלת הקיבולת ומסחורה, ולא תחזית להכנסות שיירשמו במהלך 2027. מתקנים שיחלו לפעול לקראת סוף השנה יתרמו רק מעט להכנסות אותה שנה. כמו כן, אין לחבר להכנסות האלה שוב את מלוא יעד ה־100 מיליארד דולר, שכבר כולל פעילות מחשוב.
מה המשמעות על רווח ועל שווי?
לצורך המחשה בלבד, אם פעילות המחשוב תייצר בעתיד הכנסות שנתיות של 200 מיליארד דולר בשיעור רווח נקי של 20%, הרווח יהיה 40 מיליארד דולר. בהכנסות של 400 מיליארד דולר ובאותו שיעור רווח, הוא יגיע ל־80 מיליארד דולר.
מול שווי של 2.33 טריליון דולר, מדובר במכפיל של כ־58 או כ־29, בהתאמה, על הרווח ההיפותטי מפעילות זו בלבד. החישוב אינו תחזית או הערכת שווי מלאה: שיעור הרווח הונח לצורך ההמחשה, והוא אינו כולל את יתר הפעילויות, את הזמן עד להשגת התוצאות או דילול אפשרי.
המספרים מסבירים מדוע משקיעים אופטימיים מוכנים לשלם מכפיל גבוה על ההכנסות הנוכחיות. אם היעדים יתממשו ברווחיות טובה, החברה עשויה לגדול במהירות לתוך השווי הנוכחי שלה.
ביקוש עצום אינו מבטל את עלות ההקמה
כדי לממש את הפוטנציאל צריך לממן שבבים, מבנים, חשמל, קירור ותקשורת. לאחר מכן יש לשלם הוצאות תפעול, ריבית ופחת, ובהמשך להחליף ציוד שהתיישן.
ב־6 באוקטובר דיווחה רויטרס, בהסתמך על הפייננשל טיימס, שספייסאקס מבקשת לגייס מימון של כ־40 מיליארד דולר לרכישת שבבי אנבידיה. מדובר בדיווח על מימון מתוכנן, ולא בעסקה שהושלמה. הוא ממחיש את צורכי ההון הכרוכים בהתרחבות.
גם משך החוזים חשוב. סמנכ״ל הכספים תיאר רבים מהסכמי המחשוב כבעלי מבנה של כ־90 ימים עם אפשרות יציאה בהודעה של 90 ימים נוספים. לכן קצב הכנסות גבוה אינו בהכרח הכנסה מובטחת לשנים.
כיצד היעדים משנים את מסקנת ההשקעה?
היעדים של מאסק מחזקים את התרחיש החיובי לספייסאקס. אם החברה תפעיל קיבולת הקרובה ל־10 גיגה־ואט בסוף שנה הבאה, תמכור את שירותיה במחירים גבוהים ותשמור על רווחיות לאחר מלוא העלויות, פוטנציאל ההכנסות והרווח יהיה גדול בהרבה מהמשתקף בדוחות הנוכחיים.
לכן השאלה המרכזית היא איזו הסתברות מעניקים להגשמת היעדים, באיזה מועד ובאיזו עלות לבעלי המניות. הביקוש העצום למחשוב תומך בהזדמנות; קצב ההקמה, תנאי המימון והרווח בפועל יקבעו כמה מזה יגיע בסופו של דבר למחיר המנייה.
שחרור המניות החסומות עלול ליצור לחץ מכירות
בחודשים הקרובים צפויות להשתחרר בהדרגה מניות של עובדים ומשקיעים מוקדמים בספייסאקס. הגדלת היצע המניות הזמינות למכירה עלולה להכביד על המחיר, במיוחד אם מחזיקים רבים יבקשו לממש רווחים באותה תקופה.
האחוזים בטבלאות מתייחסים למניות שבמסלול החסימה הרלוונטי, ולא לכלל מניות ספייסאקס. המספרים מציינים תקרת שחרור אפשרית, ולא כמות שתימכר בהכרח.
מועד השחרור ב־2026 | שיעור מהמניות במסלול הרגיל | מספר המניות שישתחררו |
9 באוקטובר | 7% נוספים | עד 328.4 מיליון מניות |
24 באוקטובר | 7% נוספים | עד 328.4 מיליון מניות |
יום המסחר המלא השני לאחר דוחות הרבעון השלישי | 28% נוספים | עד כ־1.3 מיליארד מניות |
8 בדצמבר | 17% נוספים | עד 797.6 מיליון מניות |
מועדי אוקטובר וכמויותיהם מופיעים בלוח השחרור המבוסס על התשקיף; 24 באוקטובר חל בשבת, ולכן המסחר הרגיל הראשון לאחריו צפוי להיות ב־26 באוקטובר. מועד הפעימה שלאחר דוחות הרבעון השלישי תלוי בתאריך פרסומם.
יש שחרורי חסימות נוספים בשנת 2027. בנפרד, חסימת מניותיו של אילון מאסק מגיעה לסיומה ביוני 2027. בתשקיף מתואר היקף של עד כ־6.4 מיליארד מניות, כולל אופציות הניתנות להמרה. אין פירוש הדבר שכל הכמות היא מניות סחירות שמאסק יציע למכירה באותו מועד.
המשמעות למשקיעים
שתי פעימות אוקטובר לבדן מסתכמות בעד 656.8 מיליון מניות (14%). לאחריהן צפויה פעימה גדולה עוד יותר הקשורה לדוחות הרבעון השלישי, ובהמשך שחרור נוסף בדצמבר.
עובדים ומשקיעים מוקדמים עשויים למכור לצורך פיזור השקעות או מימוש רווחים, גם בלי שינוי באמונתם בחברה. אם המכירות יעלו על הביקוש, עלול להיווצר לחץ על המניה עוד לפני מועדי השחרור ובסמוך להם.
זהו שיקול נוסף לטובת כניסה זהירה ומדורגת להשקעה. עם זאת, שחרור חסימה אינו מכירה בפועל ואינו מבטיח ירידות. השפעתו תלויה בכמות שתימכר, בביקוש ובחדשות העסקיות באותה עת. עצם הסרת החסימה ממניות קיימות גם אינה יוצרת דילול.
היעד של 100 מיליארד דולר קצב הכנסות שנתי בדצמבר 2026, 5 – 10 גיגה ואט ב- 2027 ותחילת התקנה של מרכזי נתונים בחלל עם אנבידיה ב- 2028, מציבים את ספייסאקס כיעד אטרקטיבי להשקעה אם היעדים אכן יתממשו.
לסיכום - האם כדאי להשקיע?
עמדתי היא שספייסאקס מעניינת כהשקעת צמיחה בסיכון גבוה, אך במחיר הנוכחי נדרשת זהירות רבה בגודל וצורת ההשקעה. למשקיע בעל אופק של שנתיים לפחות ויכולת לספוג ירידות, אחזקה קטנה ובנייה הדרגתית של פוזיציה גדולה יותר עשויות להיות גישה סבירה. רכישה הדרגתית מפחיתה את התלות בעיתוי הכניסה, אך אינה מתקנת תמחור יקר.
אם ספייסאקס תממש את שאיפותיה לבניית מרכזי נתונים על כדור הארץ ב- 2026 - 2027 ובחלל ב- 2028 והלאה, במחירים סבירים, והביקוש לכוח מיחשוב ישאר גבוה כמו שמעריכים היום, שווי החברה יכול לטפס במהירות לערכים גבוהים בהרבה.
למי שמחפש מרווח ביטחון רחב יותר, המתנה לשיחרור רוב המניות החסומות, לדוחות רבעוניים נוספים ובחינה של השגת היעדים השאפתניים של החברה, הן הפעולות הנכונות. גם המתנה לירידות במחיר המניה למחיר אטרקטיבי יותר היא בחירה הגיונית. ספייסאקס יכולה להצליח מאוד כחברה, ובכל זאת לספק תשואה מאכזבת למי ששילם מראש על תרחיש אופטימי מדי.
החברות שמדווחות השבוע
ראו את החברות החשובות המדווחות השבוע בטבלה למטה.
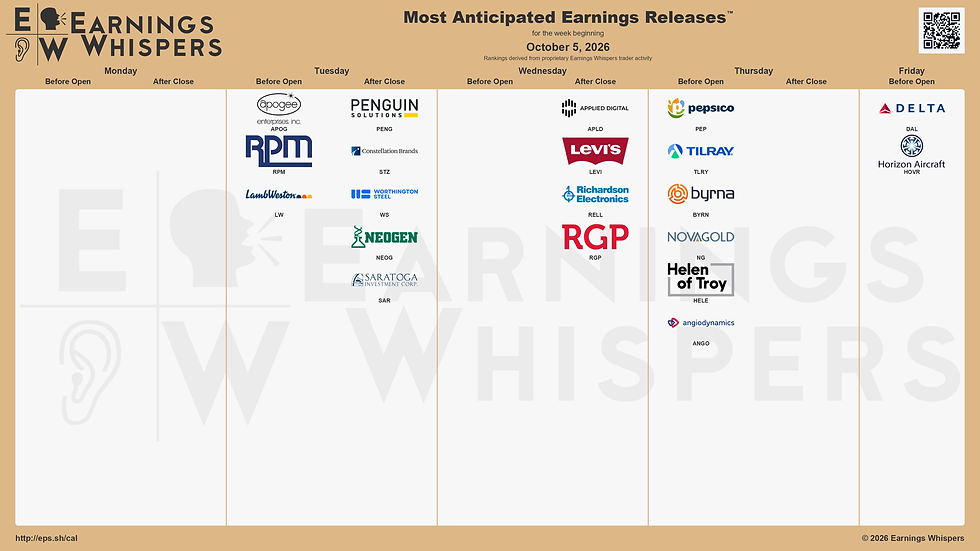
החברות המדווחות השבוע
השקעות מוצלחות לכולן/ם!
תוכלו להירשם לבלוג זה חינם כאן ולהתחיל לקבל במייל מאמרים הדנים בתחום ההשקעות.
תוכלו גם לעקוב אחרינו בטוויטר כאן, שם אנחנו מפרסמים עדכונים קצרים יותר.
שימו לב שבמאמר זה אנחנו משתפים אתכם בתחזיותינו, דעותינו ושיקולינו לצורכי מידע, אך אין זה יעוץ או הכוונה כיצד לפעול ו/או לנהל את השקעותיכם ויתכן ואנו משקיעים בחלק או בכל החברות המוזכרות במאמר. על כל אחד ואחת לבצע את בדיקותיו/ה ולהסיק מסקנות בהתאם להעדפותיו/ה.
המנוי לתיק הפרמיום, תיק הצמיחה ותיק ה- AI הוא מנוי לשנה. כברירת מחדל המנוי מתחדש אוטומטית כל שנה. תוכלו לסיים את המנוי שלכם בכל עת דרך הפרופיל שלכם/ן (בחרו מהתפריט "המנוי שלי", בחרו בסוג המינוי ו"ביטול מנוי") באתר זה. אין החזר כספי לאחר הרישום וחשיפת המידע, לכן בדקו טוב שאתם נרשמים ומשלמים על השירות המבוקש. אם אתם מקבלים את המאמרים גם בהודעות ווטסאפ, תוכלו גם לשלוח הודעת "בקשה להפסקת מנוי פרימיום או צמיחה" או להפסקת השליחה בווטסאפ בלבד.


תגובות